
第1部 審理の前提
本件では、資格の価値を三つに分離する。
-
市場価値:資格保有者が労働市場・顧客市場で獲得できる所得や仕事の選択肢。
-
取得投資価値:学習時間、合格できないリスク、登録までの時間、逸失所得を差し引いた期待リターン。
-
長期防衛価値:AI、景気変動、加齢、参入者増加の下でも残る優位性。
「今いる会計士・税理士の所得が高い」という事実だけでは、「これから資格を取得するべきだ」という結論にはならない。逆に、AIが会計業務の一部を代替できるという事実だけでも、資格価値の消滅は証明できない。
第2部 甲乙両弁論士の冒頭陳述
甲弁論士:取得推進側
「公認会計士も税理士も、国家が法制度によって参入を制限している専門職です。資格という入口を一度突破すれば、就職・専門業務・独立・顧客獲得という複数の収益機会が開かれます。AIによる生産性向上も、必ずしも資格者に不利とは限りません。むしろ少人数で多くの案件を処理できるなら、資格者の利益率が上がる可能性があります。」
乙弁論士:取得反対側
「それは既存資格者の利益と新規取得者の利益を混同しています。資格に業務独占があっても、その業務の数量・単価・利益率が減れば収益は減ります。AIが高コストの学習・労働部分を安く代替し、企業の内製化が進むなら、これから数千時間を投じる人の投資回収期間は長期化します。必要なのは資格の威信ではなく、将来の需要・供給・価格・取得コストの証明です。」
裁定者は両者の主張を認め、次の点を審理の基本原則とする。
業務独占があること、仕事が存在すること、資格者が儲かること、新規取得者が投資を回収できることは、それぞれ異なる命題である。
第3部 まず争いのない客観的事実
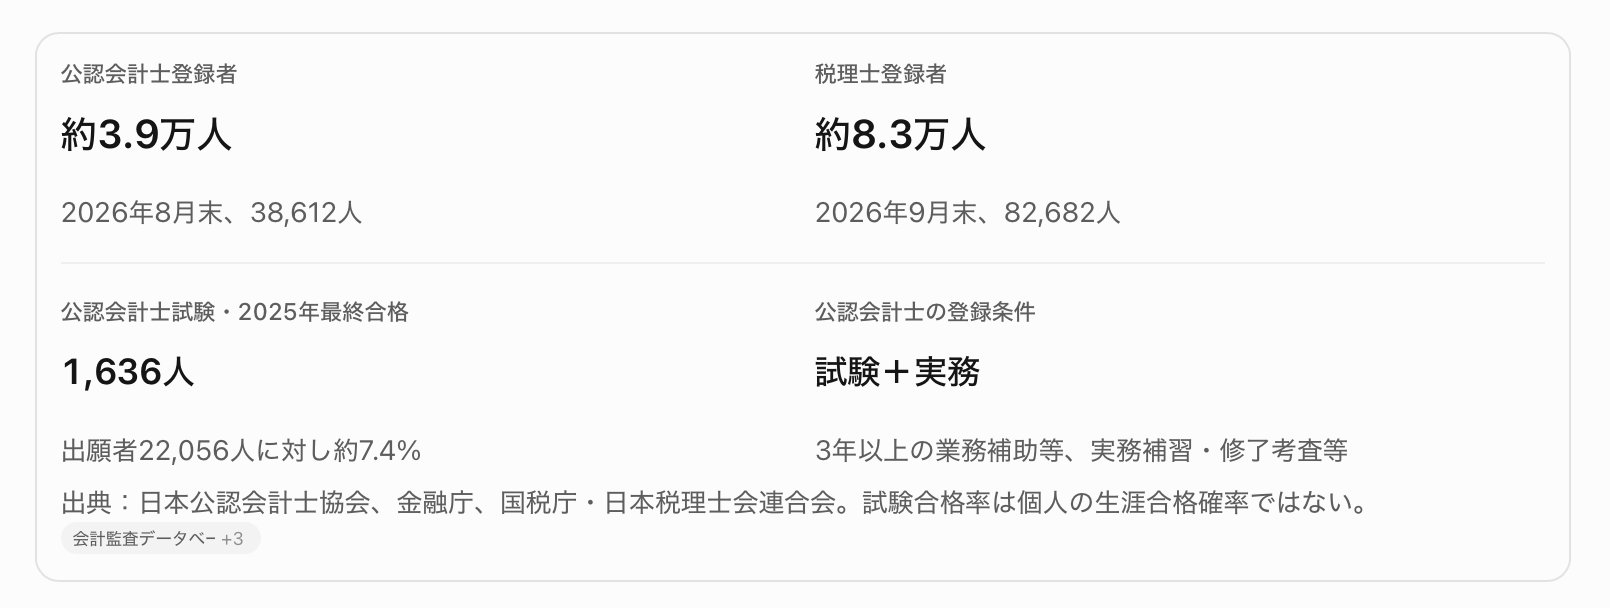 さらに制度上、公認会計士には財務書類の監査証明という独占領域があり、税理士には税務代理、税務書類作成、税務相談という独占領域がある。税理士試験ルートでは原則5科目の合格と2年以上の所定の実務経験が必要だが、公認会計士等からの別の登録経路も存在する。
この事実から、少なくとも両資格が単なる民間認定より強い法的参入障壁を持つことは認められる。
第4部 公認会計士資格をめぐる攻防
争点1:監査独占は、将来の高収入を保証するか
甲弁論士:
「監査需要には法律・制度が生み出す強制需要があります。企業が財務諸表の監査を必要とする場面では、AIが高度化しても、無資格の一般人やソフトウェアだけで法定監査を完結させることはできません。
さらに、金融庁の2025年モニタリングレポートは、2013年から2025年にかけて登録会計士が24,964人から36,669人へ約47%増加する一方、監査法人所属者は12,799人から14,625人へ約14%しか増えていないと報告しています。監査の担い手不足は実際に懸念されているのです。」
乙弁論士・反対尋問:
「その数字から、監査法人に就職する新人の賃金が今後も上がると証明できますか。監査法人所属者が増えない理由には、そもそも業務の魅力の低さ、長時間労働、他職種への流出などもあります。
また、監査契約を取れるのは資格者なら誰でも同条件というわけではありません。監査品質、組織、人員、専門性、評判などが必要です。
国家資格が必要だからといって、独立直後の一人の公認会計士に大企業の監査契約が来るわけではないでしょう。」
甲弁論士・再反論:
「そのとおりです。しかし独立開業だけが出口ではありません。監査法人勤務という比較的制度化された就職経路があり、財務・内部統制・会計・企業管理などへの職業転換可能性もあります。資格の価値は監査独占収入だけでは測れません。」
中間判断:甲側優勢。
監査需要と法的参入障壁は実在する。ただし、監査業務の独占性と新人の高収入を同一視した部分は採用しない。
争点2:公認会計士は高所得職なのか
厚生労働省の職業情報サイトでは、公認会計士の年収参考値として810.8万円、ハローワーク求人賃金月額41.3万円が示されている。ただし、掲載年収は職業分類に基づく統計であり、公認会計士資格者だけの純粋な平均所得を意味するものではない。また、独立事業者の事業所得を含む同一統計でもない。
甲弁論士:「少なくとも一定の高所得を得られる職業領域であり、資格取得に経済的魅力があることは否定できません。」
乙弁論士:「既存の就業者の平均と、今年から勉強を始める人の将来所得は違います。勉強開始者のうち何割が合格し、何年かかり、合格後何歳でどの報酬を得るのか。そこまで織り込まなければ投資収益は計算できません。」
中間判断:乙側の指摘を採用。
高所得を得られる可能性は確認できるが、資格取得投資の期待収益率は未証明である。
争点3:AIは監査人の価値を奪うのか
乙弁論士:
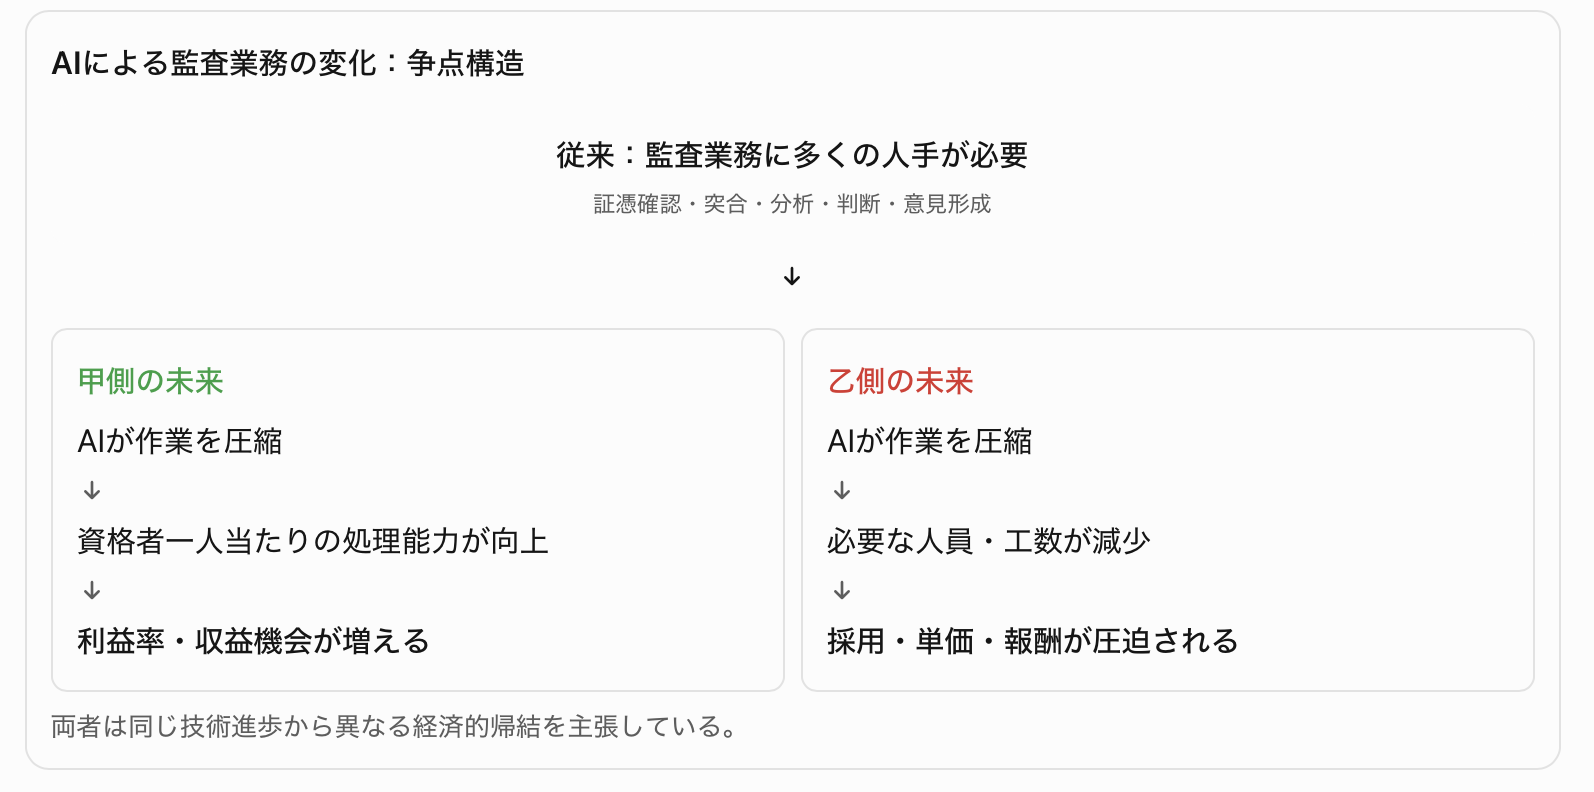
「ここが本件の本質です。AIによって一人当たりの監査処理能力が2倍になった場合、監査需要が変わらなければ、理論上は必要工数を減らせます。これは資格者の人数需要や新人採用を縮小させかねません。」
甲弁論士:
「その推論には需要量・品質要求・価格競争・労働投入の仮定が隠れています。監査対象が複雑化し、AI活用による追加的な検証範囲が拡大すれば、人員需要は単純に半減しません。
また、仮に作業を圧縮できても、それによって生まれた剰余を監査法人が獲得するなら、企業の利益や一部の高度専門家の収益は増える可能性があります。」
乙弁論士・再反論:
「それは重要な譲歩です。つまり、AIが公認会計士業界全体を豊かにしても、これから資格を取る新人の所得が増えるとは限りません。業界の利益と労働者の取り分は別です。」
中間判断:引き分け。ただし重要な区別が成立。
AIが監査業務の一部を圧縮する方向は合理的な懸念だが、監査人の需要・賃金が純減することは現時点の証拠では確定しない。AIによる生産性向上の利益が、顧客・監査法人・既存資格者・新規資格者の誰に帰属するかが未解決である。
第5部 税理士資格をめぐる攻防
争点4:税務独占と継続顧問契約は強力な資産になるか
甲弁論士:
「税理士の最大の魅力は、企業や個人事業主の継続的な税務需要を顧問契約として積み上げられることです。単発案件と違い、顧問契約が続く限り一定の反復収入が見込めます。
税理士業務は法定の独占領域であり、2026年9月時点で約8.3万人が登録しています。制度は現に広く利用されています。」
乙弁論士:
「顧問契約は資格の保有によって自動発生するものではありません。顧客獲得と継続が必要です。
既存事務所が多数の顧客を持っているという事実から、新規独立者にも同じ条件で顧客が集まるとは言えません。
しかも、帳簿入力・仕訳・定型的な資料作成などの業務は、税理士資格そのものがなければ一切できない業務ではありません。税理士の独占業務と、周辺の会計処理業務は区別すべきです。」
甲弁論士・再反論:
「その区別は認めます。ただし記帳・計算の価格が下落しても、税務判断、税務代理、顧客固有の事情の把握、事業承継、相続などまで一律に無価値になるとは限りません。」
中間判断:甲側の法的優位は認定するが、乙側の経済的反論は有力。
法定の独占業務は確実に存在する。しかし顧問契約を獲得・維持する能力と資格自体の市場価値は区別しなければならない。
争点5:税理士の高齢化は新規参入者にとって追い風か
甲弁論士:
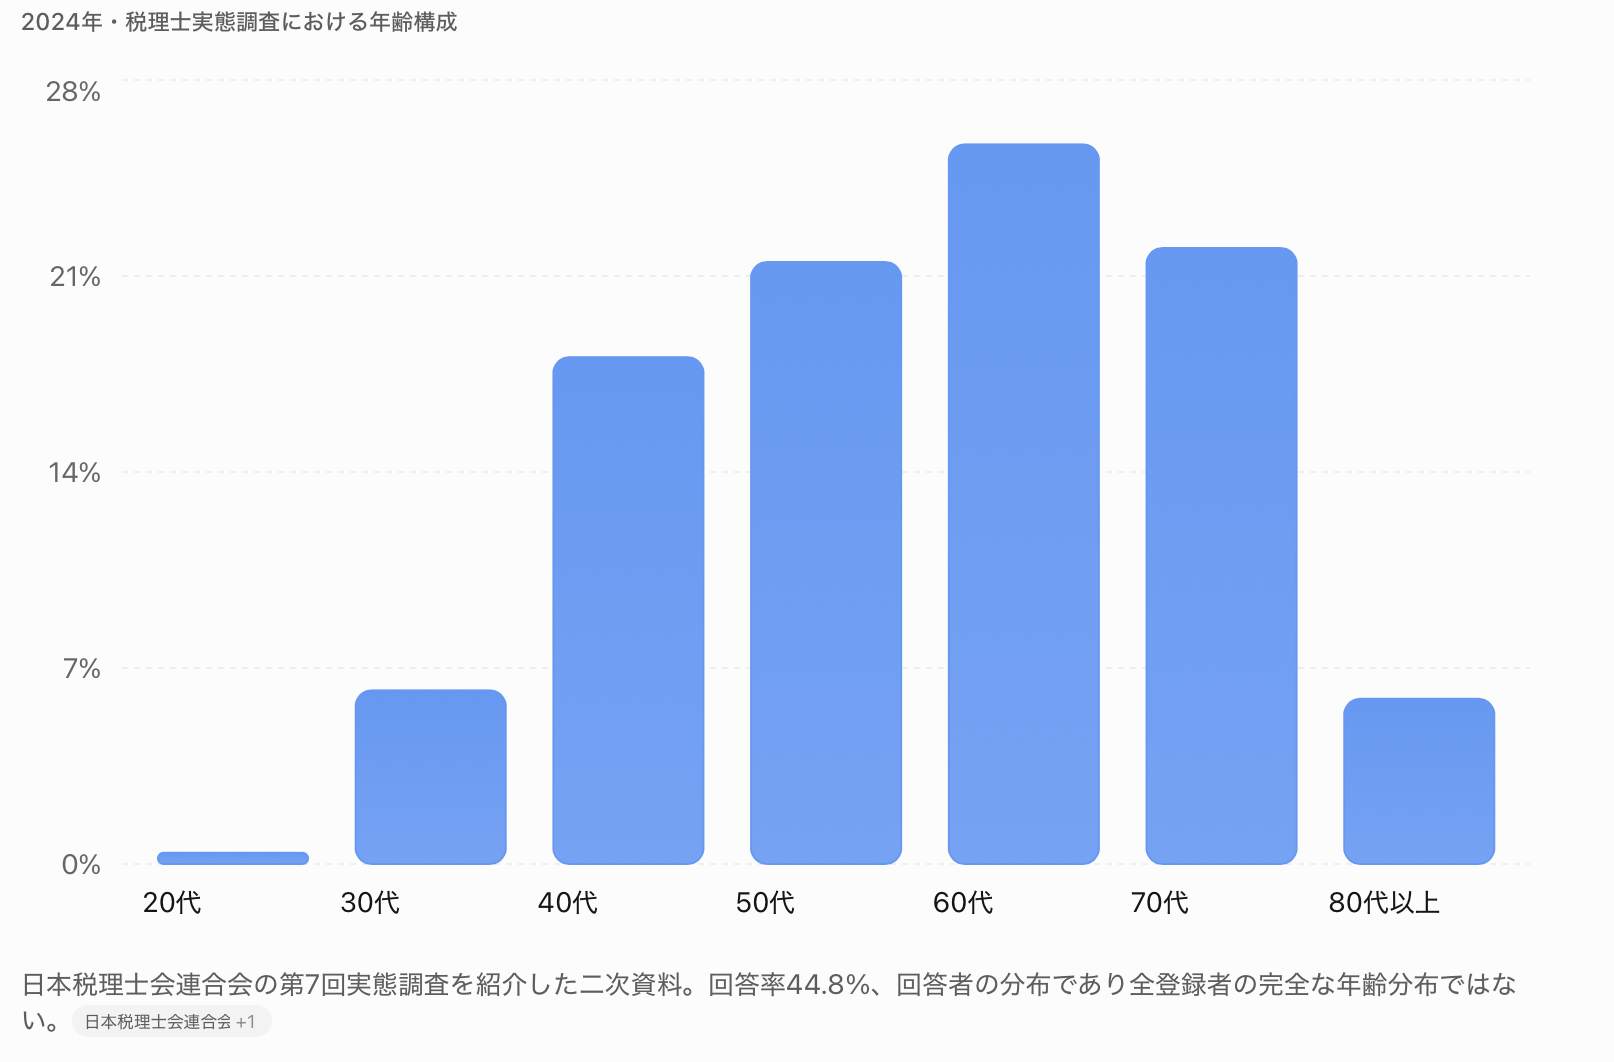
「60代以上が53.6%を占めます。今後、廃業や顧客承継の機会が相当数発生すると考えるのが自然です。新規資格者にとって既存顧客を引き継ぐ入口になるでしょう。」
乙弁論士・反対尋問:
「高齢の税理士が引退したとき、顧客が必ず若い税理士に一対一で引き継がれるという証拠はありますか。
税理士が10人引退したとしても、AIによって事務所の処理能力が高まっていれば、残る5人で従来の顧客を処理できるかもしれません。顧客が大手法人やクラウドサービスへ移行する可能性もあります。
さらに税理士の高齢化は、現在の供給者の年齢構成を示すものであり、新規参入者の収益力を直接示すものではありません。」
甲弁論士:
「反対に、人口減少やAI化を理由に税理士の顧客需要が必ず減るという確証もありません。税制の複雑さや相続・承継の相談需要は残ります。引退する資格者が多いことは、少なくとも潜在的な顧客移転機会です。」
中間判断:甲側に有利な証拠だが、決定的ではない。
高齢化は新規参入者にとって供給減少・事業承継機会を生み得る。しかし、その利益が新規取得者に帰属するかは未立証。
争点6:税理士業界でもAIの影響は本当に進行しているか
会計事務所向けの2026年調査では、生成AIを使用したことがある割合が2年間で39%から75%へ増加したと報告されている。用途として文書作成・分析・資料作成が挙がっている。
乙弁論士:
「AIの侵入は仮説ではなく進行中の事実です。資格を取得するまでの数年間に、現在は人手で行う仕事の生産性が大幅に向上する可能性があります。」
甲弁論士:
「利用率75%は税務業務の75%が代替されたという意味ではありません。また資格者のAI利用は、資格の価値を下げるだけでなく、必要な補助スタッフを減らして経営者の収益を上げる可能性があります。」
乙弁論士・再反論:
「ならば資格者の中でも格差が拡大する可能性があります。顧客基盤を持つ既存事務所と、これから資格を取って顧客ゼロから始める人では、AI導入の利益を受ける条件が違うでしょう。」
中間判断:乙側の新規参入リスクを重視。
AIの普及自体は証拠により確認できる。しかし資格者全体の将来所得が下がるとは断定できない。特に、既存顧客基盤の有無による所得分配の差が問題となる。
第6部 最も重要な反対尋問:両資格を比較する
ここで裁定者は、双方に別の問いを投げかける。
「同じ人間がこれから資格を取得する場合、公認会計士と税理士のどちらが優れた投資になるのか。独立開業の夢や資格の権威ではなく、資格取得後の経済的出口から答えなさい。」
争点7:資格取得後の出口はどちらが強いか
| 比較対象 | 公認会計士 | 税理士 |
|---|---|---|
| 主要な法的独占 | 財務書類の監査証明 | 税務代理・書類作成・相談 |
| 主な顧客・雇用先 | 監査法人、大企業等 | 個人・中小企業・税理士法人等 |
| 勤務による収入の確保 | 監査法人等の就職経路 | 税理士法人・会計事務所等 |
| 独立の形 | 監査・会計・コンサル等 | 税務顧問・申告・相続等 |
| 反復収入の構造 | 継続監査契約等 | 継続税務顧問契約等 |
| 新規参入の主な障壁 | 試験・実務・就職・監査体制 | 試験・実務・顧客獲得 |
| 資格間の制度的接続 | 条件付きで税理士登録経路あり | 税理士資格だけでは会計士監査資格なし |
制度的な比較。収入・就職率・投資回収率の優劣を直接示す表ではない。
「公認会計士には監査法人をはじめとする雇用市場があり、監査経験と資格を利用して企業内の財務・会計領域へ展開する道があります。さらに所定要件を満たせば税理士登録の経路も開かれます。
これに対し税理士は、継続顧問という収入を自ら形成できることが魅力です。両者は異なる強みを持っています。」
乙弁論士:
「公認会計士の方が制度上の職域が広いことは認めます。しかし、税理士業務ができる資格を持っていても、税務知識や顧客獲得力が自動的に備わるわけではありません。
一方、税理士は科目合格を段階的に積み上げられるという特徴があり、勤務と受験を組み合わせることもできます。どちらが良いかは、最終取得までの時間分布と、就職・独立の期待収益で比較しなければなりません。」
裁定者:
「重要な論点が明らかになった。公認会計士の方が制度上の出口は広い。しかし、それが取得難易度を含めた期待収益での優位を直ちに意味するわけではない。」
争点8:労働市場は実際にどちらを必要としているか
厚生労働省の職業情報提供サイトには、2025年度のハローワーク求人統計として次の数値が掲載されている。
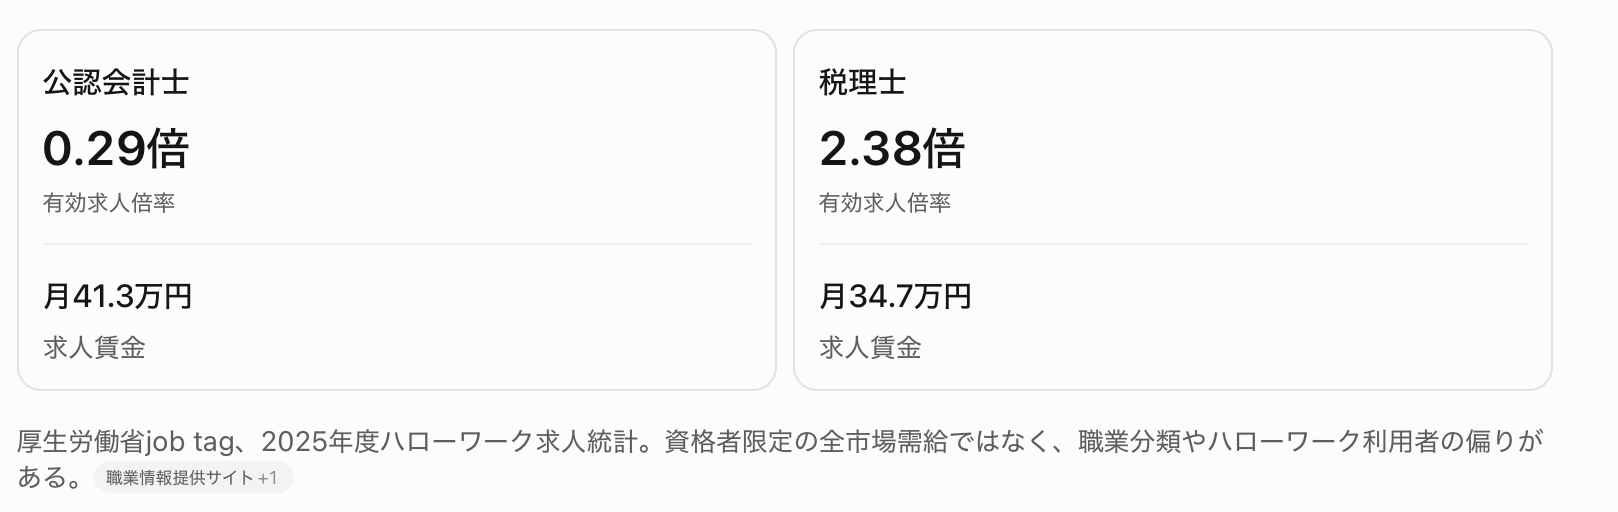
厚生労働省job tag、2025年度ハローワーク求人統計。資格者限定の全市場需給ではなく、職業分類やハローワーク利用者の偏りがある。
乙弁論士:
「公認会計士の方が圧倒的に就職しやすいと主張するなら、この数字は説明しなければなりません。」
甲弁論士:
「監査法人の採用市場はハローワークだけで把握できるものではありません。税理士と公認会計士では主要な採用チャネルが異なります。0.29倍と2.38倍の比較から、資格保有者の実際の内定獲得確率を導くことは不適切です。」
中間判断:甲側の異議を認める。
このデータから、少なくとも両職種に求人があり、提示賃金に差があることは確認できる。しかし、採用チャネルや求人の資格要件、経験条件を統制しないまま「税理士の方が約8倍就職しやすい」と結論することはできない。
第7部 裁定者が抽出した決定的争点
これまでの8争点を整理すると、見かけ上は多様な論争も、最終的には以下の4つの問いに集約できる。
第一争点:取得成功後の収益
資格を取得した新規参入者は、既存資格者並みの報酬・顧客・職業機会を獲得できるのか。それとも既存資格者と新規取得者には構造的な格差があるのか。
第二争点:取得までの期待コスト
受験開始者の合格確率、必要年数、途中撤退率、試験合格から登録までの条件を含めて、投資コストはどれほどになるのか。
第三争点:AIによる生産性向上の利益帰属
資格者が少人数で多くの案件を処理することによる利益は、資格者の報酬になるのか。顧客への値下げ、監査法人・税理士法人の利益、採用人数の削減に吸収されるのか。
第四争点:将来の参入障壁の実効性
法律上の独占権が残っても、実際に有料で発注される業務の量、価格、必要な資格者数が変化したとき、参入障壁はどれほどの経済的価値を残すのか。
裁判官はここで、第一・第二争点を現在の投資価値の決定因子、第三・第四争点を将来の投資回収を左右する不確実性と認定する。
取得投資を数式化すると
資格取得の期待純現在価値を、取得成功・不成功の両経路で評価する。
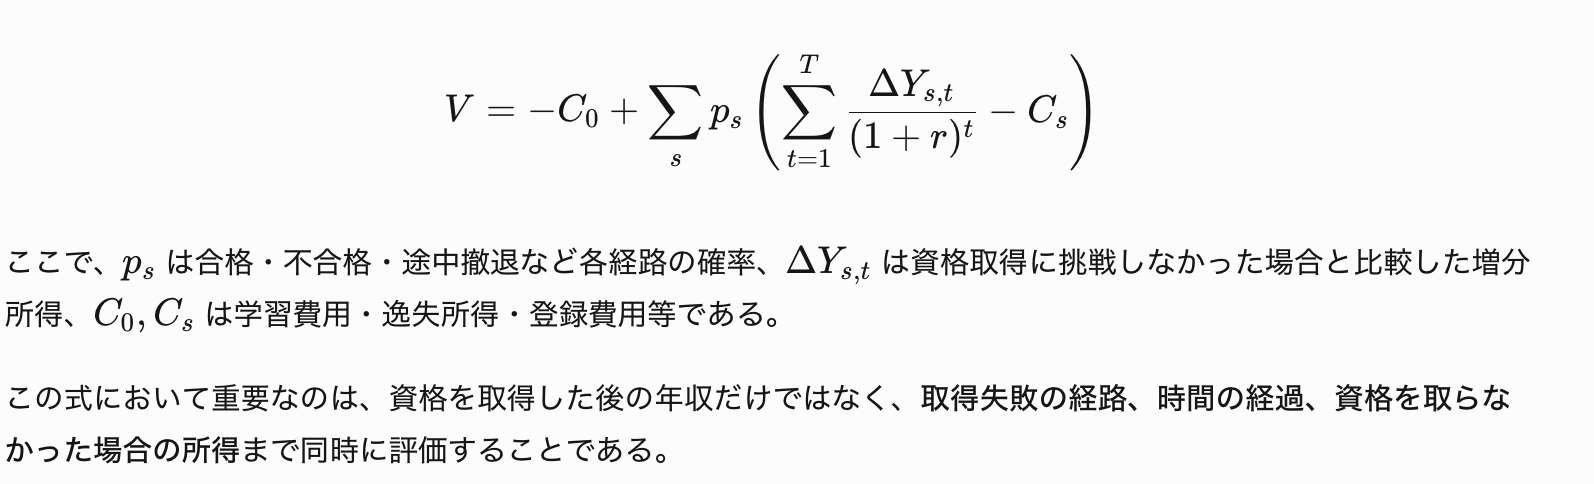
この感度分析によって、資格取得の是非が一つの論点に依存していないことがわかる。高い年収を見込めても、取得に長期間かかれば価値は下がる。反対に所得増分が中程度でも、低コストで取得でき、長期間使用できれば合理的な投資となり得る。
第8部 最終弁論
甲弁論士:
「本件資格には、他の一般職にはない三つの性質があります。第一に国家による業務独占、第二に継続的な職業需要、第三に取得後の長期利用可能性です。
公認会計士には監査という制度需要があり、税理士には税務申告・税務代理という需要があります。AIが導入されても、専門資格者による責任ある判断・業務遂行の制度が直ちに消滅するわけではありません。
したがって、取得投資のリスクを理由に資格の価値まで否定するのは誤りです。」
乙弁論士:
「甲側は最後まで、資格取得者の期待収益を示せていません。
既存資格者の所得、資格者の高齢化、法定独占、求人賃金は確認できました。しかし、今年から受験する人が何年後に登録でき、どの報酬を得るかという肝心な証明がない。
さらに、今後5年・10年・20年でAIが変えるのは単なる会計作業ではありません。資格者一人当たりの処理能力、顧客が支払う価格、事務所が必要とする人員数、その結果としての新人の市場価値です。
資格の存在価値と、新規取得の投資価値を混同してはいけません。」
第9部 判決
主文
公認会計士資格の新規取得には、現在も相当の合理的投資価値が認められる。
税理士資格の新規取得にも価値はあるが、一般的な新規参入者に無条件で推奨できる投資とは認めない。
いずれの資格についても、将来の高所得が保証されるとの主張は退ける。
公認会計士に対する判決
判断の核心は、独占業務と組織内雇用という二つの収益経路が存在することである。
試験合格後も実務経験・修了考査等の登録条件があるものの、資格取得過程と職業経験が結びつく制度的な経路がある。税務分野への追加的な資格接続もあるため、選択肢の幅は大きい。
ただし、監査法人勤務での収入を確保できることと、資格者として独立して高収益を得られることは別である。
判決の射程: 会計・監査領域での専門職就業を希望し、資格取得と実務経験を含む投資期間を負担できる一般的な参入者に対しては、取得を目指す合理性が認められる。
税理士に対する判決
税務独占、継続顧問、高齢資格者の引退による潜在的な事業承継機会は有力なプラス要因である。一方、長期化し得る科目取得、登録に必要な実務経験、顧客獲得、AIによる業務効率化が、新規参入者の投資回収を左右する。
ただし税理士については、2025年度のハローワーク求人倍率2.38倍という雇用需要の証拠もあり、独立開業だけに依存する資格ではない。したがって取得価値が低いと断定することもできない。
判決の射程: 税務実務に従事しながら段階的に資格取得できる人や、顧客・事務所承継の具体的な入口を持つ人にとっては合理的な投資となり得る。しかし、顧客基盤も実務経験もない参入者に対する無条件の推奨はできない。
第10部 この判決を覆す可能性のある証拠
裁判官として、今回の結論がどの程度確実かも明示しておく。
| 決定的な未解決事実 | その証拠が得られた場合 |
|---|---|
| 受験開始者の5年以内登録確率 | 両資格の投資期待値が大きく変わる |
| 40代・50代等の年齢別、合格直後の就職率・賃金 | 年齢を問わない資格の保険価値が判明する |
| 独立後1・3・5年の売上・利益分布 | 独立価値が実証可能になる |
| AI導入後の新人採用数・実質報酬・顧問単価 | 将来の資格の希少性と労働需要の変化がわかる |
| 引退税理士の顧客が誰に承継されるか | 高齢化が新規参入者の利益になるか判明する |
これらは単なる追加情報ではない。結果次第では、判決が逆転する重要な証拠である。
最終結論
最も重視するのは、資格によって保護される仕事があることではなく、資格取得のために新たに参入する人間が、その保護による経済的利益を実際に受け取れるかという点である。
現時点では、公認会計士は監査独占と雇用市場の組合せにより、比較的明確な職業上の出口が存在する。一方、税理士は継続顧問と独立開業という強みがあるものの、新規参入者が顧客を獲得・承継する条件の違いが期待収益を大きく左右する。
ただし、今回確認した統計だけでは、両資格の取得投資NPVを直接比較することはできない。よって、公認会計士の方が税理士より必ず投資収益率が高い、という認定までは行わない。
そして両資格に共通する最大の長期争点は、AIによって職業が消えるかどうかではない。
AIによって専門家一人当たりの生産性が高まったとき、その利益が新規資格取得者に還元されるのか、それとも既存事務所、顧客、資本側へ移転するのか。
この利益配分の構造こそが、今から資格を取得する投資の成否を大きく左右する。現時点の証拠からは、そこまでの将来予測を確定できない。
したがって最終判決は、公認会計士は条件付きで取得推奨、税理士は参入経路次第で取得推奨。いずれも無条件の高収益資格とは認めないとする。
意外と誰も知らない「金持ちになれる経営性」があるかの資格の隠れた3タイプ
【誰も教えてくれない!】 公認会計士受験生が誤解している5つの罠 「10年後に知って後悔」
弁論士 〜民事訴訟法的思考法(CCPリーガルマインド)が金銭獲得に役立つことを証明しよう〜
===
 |
 |
 |
"make you feel, make you think."
SGT&BD
(Saionji General Trading & Business Development)
説明しよう!西園寺貴文とは、常識と大衆に反逆する「社会不適合者」である!平日の昼間っからスタバでゴロゴロするかと思えば、そのまま軽いノリでソー◯をお風呂代わりに利用。挙句の果てには気分で空港に向かい、当日券でそのままどこかへ飛んでしまうという自由を履き違えたピーターパンである!「働かざること山の如し」。彼がただのニートと違う点はたった1つだけ!そう。それは「圧倒的な書く力」である。ペンは剣よりも強し。ペンを握った男の「逆転」ヒップホッパー的反逆人生。そして「ここ」は、そんな西園寺貴文の生き方を後続の者たちへと伝承する、極めてアンダーグラウンドな世界である。 U-18、厳禁。低脳、厳禁。情弱、厳禁。